实际控制人审查采购流程,表面是签字把关,实质是治理权力与业务节奏的碰撞。采购连接供应商、价格、质量和交付,牵动成本与风险。实控人若只靠个人经验审批,合规留痕和效率都容易失衡。当审查越过制度边界,企业常在合规与效率之间反复拉扯,这一议题值得关注。
不少企业里,实际控制人把审查从财务审批延伸到采购全流程,供应商准入、询比价、合同条款和付款节点都要过目。审查方式既有纸质签批,也有专题会拍板和临时抽查。采购部门常抱怨节点多,供应商催合同,生产等物料。这种审查看似严谨,却把大量常规决策推回个人桌面,采购等待指示的时间变长。
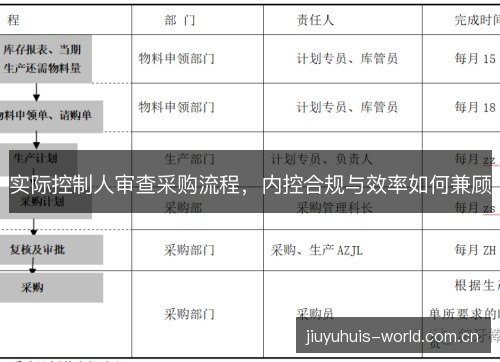
实际控制人常设授权清单,金额以上必审,金额以下抽查。关键物料和独家供应要说明理由,采购申请附比价记录、供应商资质和历史价格。合同会签财务、法务和质量,付款前核对验收单。有的企业把审查要点固化为表单,采购员按项提交,实际控制人只对异常项追问,审查留下书面意见,便于后续追责。
实际控制人担心采购腐败、价格虚高和供应中断,也担心职业经理人短期行为。采购金额大、信息不对称,单靠流程文件难判断真实合理性。实际控制人倾向亲自看关键单,既为省钱,也为掌握供应安全。个人判断能补制度盲区,却可能形成新瓶颈。这种担心并非多余,但审查方式决定它是补位还是越位。
审查一旦变成层层签字,采购周期拉长,急单绕流程,先干后补,反而削弱内控。九游会app实控人时间有限,堆积审批造成瓶颈,采购人员把责任上交,价格谈判动力下降。流程看似可控,真实风险却藏在例外里。审批者越忙,越容易只看形式要件,把价格合理性和供应连续性交给运气。供应商也会把不确定性计入报价。
采购内控强调不相容岗位分离、授权审批、供应商准入、比价留痕、验收付款匹配。实际控制人审查应嵌入这些控制点,而不是替代控制点。若个人判断覆盖制度,审计难追溯,责任也难界定。合规不是多一道签字,而是每个关键动作有依据、可复核。审查意见应落到表单和会议纪要,避免口头指示。
采购效率不是越快越好,而是稳定交付和总成本最优。标准物料可框架协议、集中采购、电子竞价,急单有例外通道,供应商分级减少重复审查。实际控制人审查应抓例外和重大风险,把常规采购交给授权体系,让专业判断在边界内运行。效率低并不等于风险低,拖延可能换来断供和紧急加价。
实际控制人应建立分层授权,保留重大采购、新供应商、价格异常、单一来源的审批权,常规采购授权采购负责人。系统按金额和品类自动分流,越权操作触发预警。授权不是一放了之,要按季度评估,把例外频率和审计问题纳入调整依据。授权清单写清谁批、批什么、留什么痕迹,减少口头授权和事后补签。
实际控制人审查供应商准入时,应看资质、产能、质量、合规和关联关系,合格供应商库动态评价。采购在库内比价,减少每单请示。新供应商引入要背调和试用,关键供应商要有替代方案。供应商分级后,战略、瓶颈、常规物料审查深度不同,避免一律从严。实控人盯住准入和淘汰,采购负责日常履约和价格谈判。
采购系统记录询价、比价、合同、验收和付款,实际控制人看异常看板,关注价格偏离、供应商集中度、频繁变更和紧急采购。抽查代替全审,问题能追溯到经办、审核和审批。数据留痕让审查从凭印象转向看证据,也减少重复解释。实控人不必逐单翻看,只需追问异常指标的原因和责任人,把时间用在真正风险上。
紧急采购、单一来源和超预算采购要有例外审批,事后复盘,例外比例纳入考核。实际控制人审查例外,既保供应又防滥用。例外清单应公开,接受审计和采购部门复核。例外不是后门,而是有边界的快速通道,用完必须回到制度。实际控制人应问清例外理由、批准人和价格合理性,并把复盘结论写进授权调整。
实际控制人审查采购流程若定位为治理监督而非业务替代,就能形成制衡与效率的平衡。制度管常规,实际控制人管异常,数据管过程,审计管结果。采购从人治走向规则之治,供应商预期稳定,内部责任清晰,价格和交付也更可比较。审查越靠治理层,越应少做具体判断,多做规则校准,让采购快速响应。
数字化采购让实际控制人从签单转向看指标,审批节点减少,留痕增加。供应商协同和价格指数帮助判断合理性,审查重点转向战略采购、风险供应和关联交易。实际控制人的角色更像规则制定者和监督者,采购团队承担日常决策。数据越完整,实控人越能从事后追问转向事前设阈值,把审查成本降下来。
实际控制人审查采购流程的价值不在多签几个字,而在把重大风险管住、把常规效率放活。授权清晰、例外可控、数据透明,内控合规与效率才能同向。采购人员知道边界,供应商知道规则,审计知道依据,实际控制人也能从繁琐审批中抽身。审查做减法,制度做加法,采购才能既守底线又跟得上业务节奏。
随着采购品类复杂和监管要求提高,实际控制人的角色更像规则制定者和监督者。让专业的人做专业的事,让关键节点可追溯,采购流程才能在合规轨道上保持敏捷。边界清楚,责任明确,采购组织才敢在授权内快速决策。实际控制人审查采购流程的意义,正在于用有限注意力守住真正的风险边界。